Kurumlar Vergisi Tebliği’nde önemli değişiklikler


İçerik Tarihi: Paz, 24/05/2026 - 12:13
Haber No: 7735
Hazine ve Maliye Bakanlığı, Kurumlar Vergisi Genel Tebliği’nde önemli değişikliklere gitti. Resmi Gazete’de yayımlanan düzenlemeyle gayrimenkul yatırım ortaklıklarından teknoloji geliştirme bölgelerine, asgari kurumlar vergisinden yatırım teşviklerine kadar birçok alanda yeni uygulamalar getirildi.
Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından hazırlanan “Kurumlar Vergisi Genel Tebliği’nde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 25)” bugünkü Resmi Gazete’de yayımlanarak yürürlüğe girdi. Yeni düzenlemeyle özellikle gayrimenkul yatırım ortaklıkları ve yatırım fonlarının istisna uygulamalarına ilişkin önemli açıklamalar yapıldı. Buna göre, 1 Ocak 2025’ten itibaren elde edilen avans kâr payları da kâr dağıtımı hesabında dikkate alınacak.
GYO’LARA KÂR DAĞITIM ŞARTI NETLEŞTİ
Tebliğde, taşınmaz kazançlarına yönelik istisna uygulamalarında kar dağıtım şartının kapsamı ayrıntılı şekilde düzenlendi. Taşınmaz faaliyetlerinden elde edilen kazancın hesaplanmasında gelirlerden ilgili gider ve maliyetlerin düşülmesi esas alınacak. Ayrıca, taşınmaz faaliyetleri kâr ederken diğer faaliyetlerin zarar etmesi durumunda, toplam kazancın yüzde 50’sinin dağıtılmasının istisna için yeterli olacağı belirtildi. Kârın sermayeye eklenmesinin ise “kar dağıtımı” sayılmayacağı açıkça ifade edildi.
İSTİSNA UYGULAMALARINDA “FAALİYET” VE “İŞLEM” AYRIMI
Yeni düzenleme ile kurumlar vergisi istisnalarında “faaliyet esaslı” ve “işlem esaslı” uygulamalar birbirinden ayrıldı.
Teknoloji geliştirme bölgeleri, serbest bölgeler ve yurt dışı şube kazançları gibi faaliyet bazlı istisnalarda, aynı faaliyet kapsamındaki kar ve zararların birlikte değerlendirileceği hükme bağlandı.
Buna karşılık iştirak hissesi satışları veya taşınmaz satış kazançları gibi işlem bazlı istisnalarda ise her işlemin ayrı değerlendirileceği belirtildi.
ASGARİ KURUMLAR VERGİSİNDE YENİ HESAPLAMA
Tebliğde ayrıca yatırım teşvik belgelerine ilişkin önemli bir düzenleme de yer aldı. 2 Ağustos 2024’ten önce alınan yatırım teşvik belgelerinde sonradan yapılan yatırım artışlarının, asgari kurumlar vergisinden indirilecek yatırıma katkı tutarına dahil edilmeyeceği açıklandı. Bakanlık, yeni hesaplama yöntemine ilişkin ayrıntılı örneklere de tebliğde yer verdi.
Söz konusu tebliğ değişikliğinin detaylarına ulaşmak için tıklayabilirsiniz
Kaynak: İGFA
İlgili Haberler | Anagazete
22 Eyl 2026 - 16:05
Reel sektörün net döviz açığı Temmuz’da 210,8 milyar dolara çıktı. Merkez Bankası verilerine göre finansal kesim dışındaki firmaların döviz yükümlülükleri varlıklardan daha hızlı arttı.
21 Eyl 2026 - 22:37
Türkiye'de dördüncü çeyrek için Net İstihdam Görünümü (NEO) 25 puana yükseldi. Marmara Bölgesi'ndeki işverenler de 19 puan ile istihdamda olumlu bir seyir bekliyor.
21 Eyl 2026 - 14:44
Aile ve Gençlik Fonu kapsamında yeni yuva kuran 18 bin 334 genç için Eylül ayında 2 milyar 76 milyon lira ödeme yapıldı.
21 Eyl 2026 - 14:42
IAOM Avrasya’nın 5. konferansı ilk kez Taşkent’te düzenlenecek. Türkiye sektörün küresel buluşmasına liderlik edecek.
21 Eyl 2026 - 12:12
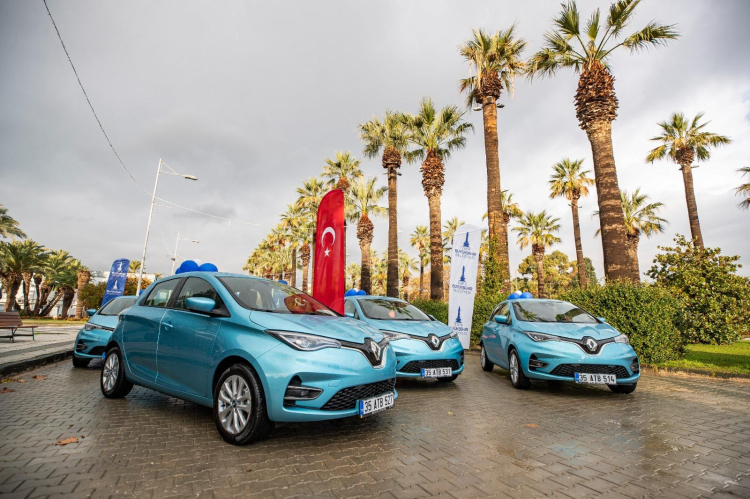
İzmir Büyükşehir Belediyesi’nin 100 elektrikli araçtan oluşan filosu bugüne kadar 7,5 milyon kilometre yol kat etti. Fosil yakıtlı araçlara göre yakıt maliyetinde yüzde 81 tasarruf sağlayan Büyükşehir Belediyesi, yılbaşında hizmete aldığı Elektrikli Araç Bakım Atölyesi ile bakım ve onarım giderlerini de yaklaşık 5 kat düşürdü.
21 Eyl 2026 - 11:32
Tarımsal Girdi Fiyat Endeksi (Tarım-GFE), Temmuz 2026’da aylık bazda yüzde 0,20, yıllık bazda ise yüzde 27,62 arttı. Yıllık artışta gübre ve toprak geliştiriciler, aylık artışta ise enerji ve yağlayıcılar öne çıktı.